Lorenzo HERNÁNDEZ
El Ayuntamiento de Tenancingo enfrenta cuestionamientos por una serie de facturas que documentan la adquisición de prendas de vestir en tiendas departamentales con cargo al presupuesto municipal.
Los comprobantes fiscales, correspondientes a septiembre de 2026, han generado dudas sobre la justificación y destino de estos gastos, debido a que se trata de ropa de marcas comerciales que, de acuerdo con los señalamientos, no estarían vinculadas con una necesidad operativa del gobierno municipal.
Entre los documentos aparece una factura expedida a nombre del Municipio de Tenancingo Tlax por 6 mil 711 pesos con 60 centavos, fechada el 18 de septiembre.
El comprobante refiere la compra de prendas para dama de la marca Ivonne, entre ellas un saco, pantalón, blusa y body.
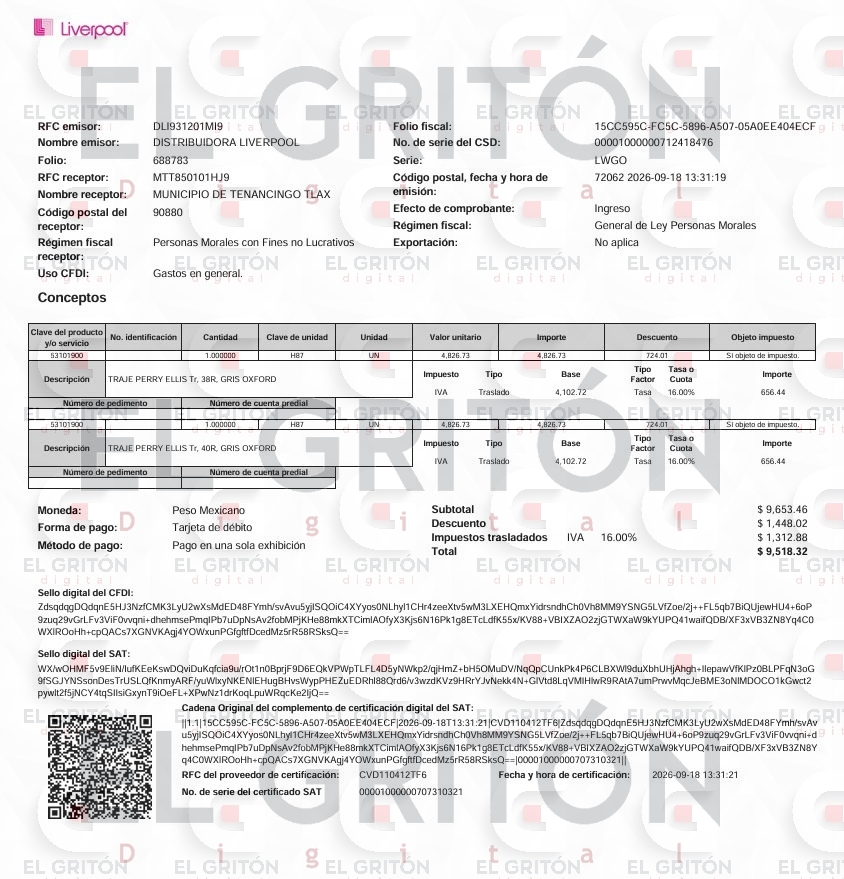
Ese mismo día se habría generado otro comprobante por 9 mil 518 pesos con 32 centavos para la adquisición de trajes para caballero de la firma Perry Ellis.
De acuerdo con la información difundida, ambas operaciones forman parte de un conjunto de compras que supera los 31 mil pesos destinados a vestuario en un periodo de apenas cinco días.
El monto y la naturaleza de los artículos han provocado cuestionamientos ciudadanos respecto a los criterios utilizados por la administración municipal para autorizar este tipo de erogaciones.
Los señalamientos también apuntan a que algunas de las prendas habrían sido destinadas a personas cercanas a la Presidencia Municipal; sin embargo, hasta ahora no se ha presentado públicamente documentación que permita establecer quiénes fueron los beneficiarios finales.
Por ello, uno de los puntos que permanece pendiente de aclarar es la justificación administrativa y presupuestal de las compras.
Hasta el momento, la administración encabezada por el alcalde Emmanuel Contreras Corona no ha emitido una postura pública sobre las facturas señaladas ni ha precisado qué área o funcionario autorizó las adquisiciones.
El caso queda sujeto a las explicaciones que pueda ofrecer el Ayuntamiento y, en su caso, a la revisión de los órganos de fiscalización para determinar si los gastos se ajustaron a la normatividad aplicable.